
Direto ao assunto
- Resumo rápido
- O que são juros compostos?
- A fórmula do montante e do juro
- Taxa equivalente: cuidado com a conversão
- Juros compostos no dia a dia: investimento, dívida e desconto
- Mapa mental
- SAQ — Perguntas curtas de revisão
- Questões comentadas
- Dica do professor
- Atenção/cuidado
- Conexão com outras áreas
- Incidência
Resumo rápido
Juros compostos são os juros calculados sobre o valor acumulado, e não apenas sobre o capital inicial. A cada período, o juro do período anterior passa a render também: é o famoso “juros sobre juros”. Por isso, o montante cresce cada vez mais rápido, seguindo uma curva, e não uma reta. É um tema 🔥 Quente no ENEM e nos vestibulares, porque aparece em financiamentos, investimentos, dívidas no cartão, crescimento de populações e depreciação de bens.
A fórmula central é \( M = C(1+i)^t \), em que \( M \) é o montante final, \( C \) é o capital inicial, \( i \) é a taxa por período (em forma decimal) e \( t \) é o número de períodos. O juro total é a diferença entre o montante e o capital: \( J = M – C \). Nesta matéria, pensada para a sala de estudo, você vai ver o cálculo mês a mês, a diferença para os juros simples, a taxa equivalente e os erros mais comuns — tudo com números conferidos, para entender de verdade e não só decorar a fórmula.
O que são juros compostos?
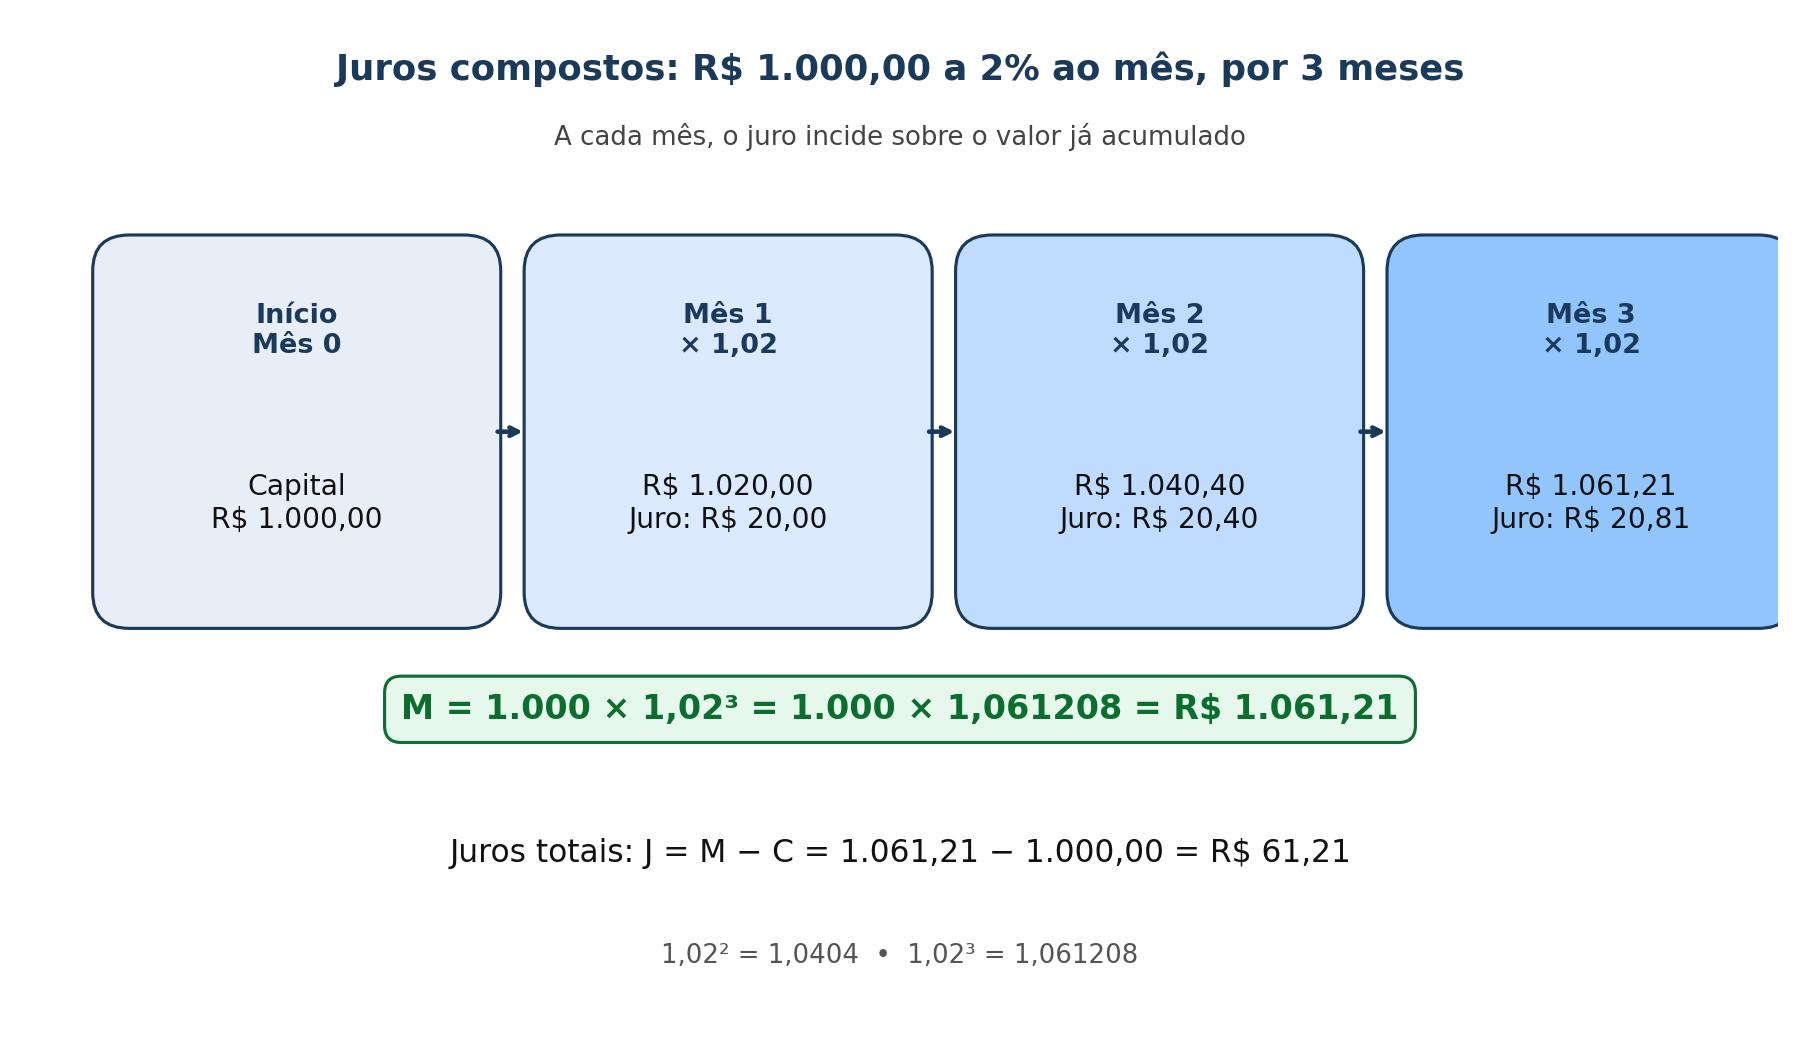
Imagine que você aplica R$ 1.000,00 a 2% ao mês, com juros compostos, por 3 meses. No primeiro mês, o juro é de 2% sobre R$ 1.000,00, ou seja, R$ 20,00, e o montante passa a R$ 1.020,00. No segundo mês, o juro é de 2% sobre R$ 1.020,00, ou seja, R$ 20,40, e o montante passa a R$ 1.040,40. No terceiro mês, o juro é de 2% sobre R$ 1.040,40, ou seja, R$ 20,81 (arredondando R$ 20,808), e o montante final é R$ 1.061,21. Repare: o juro mensal foi crescendo — R$ 20,00, depois R$ 20,40, depois R$ 20,81 — porque a base de cálculo também cresceu. É exatamente isso que diferencia os juros compostos dos juros simples.
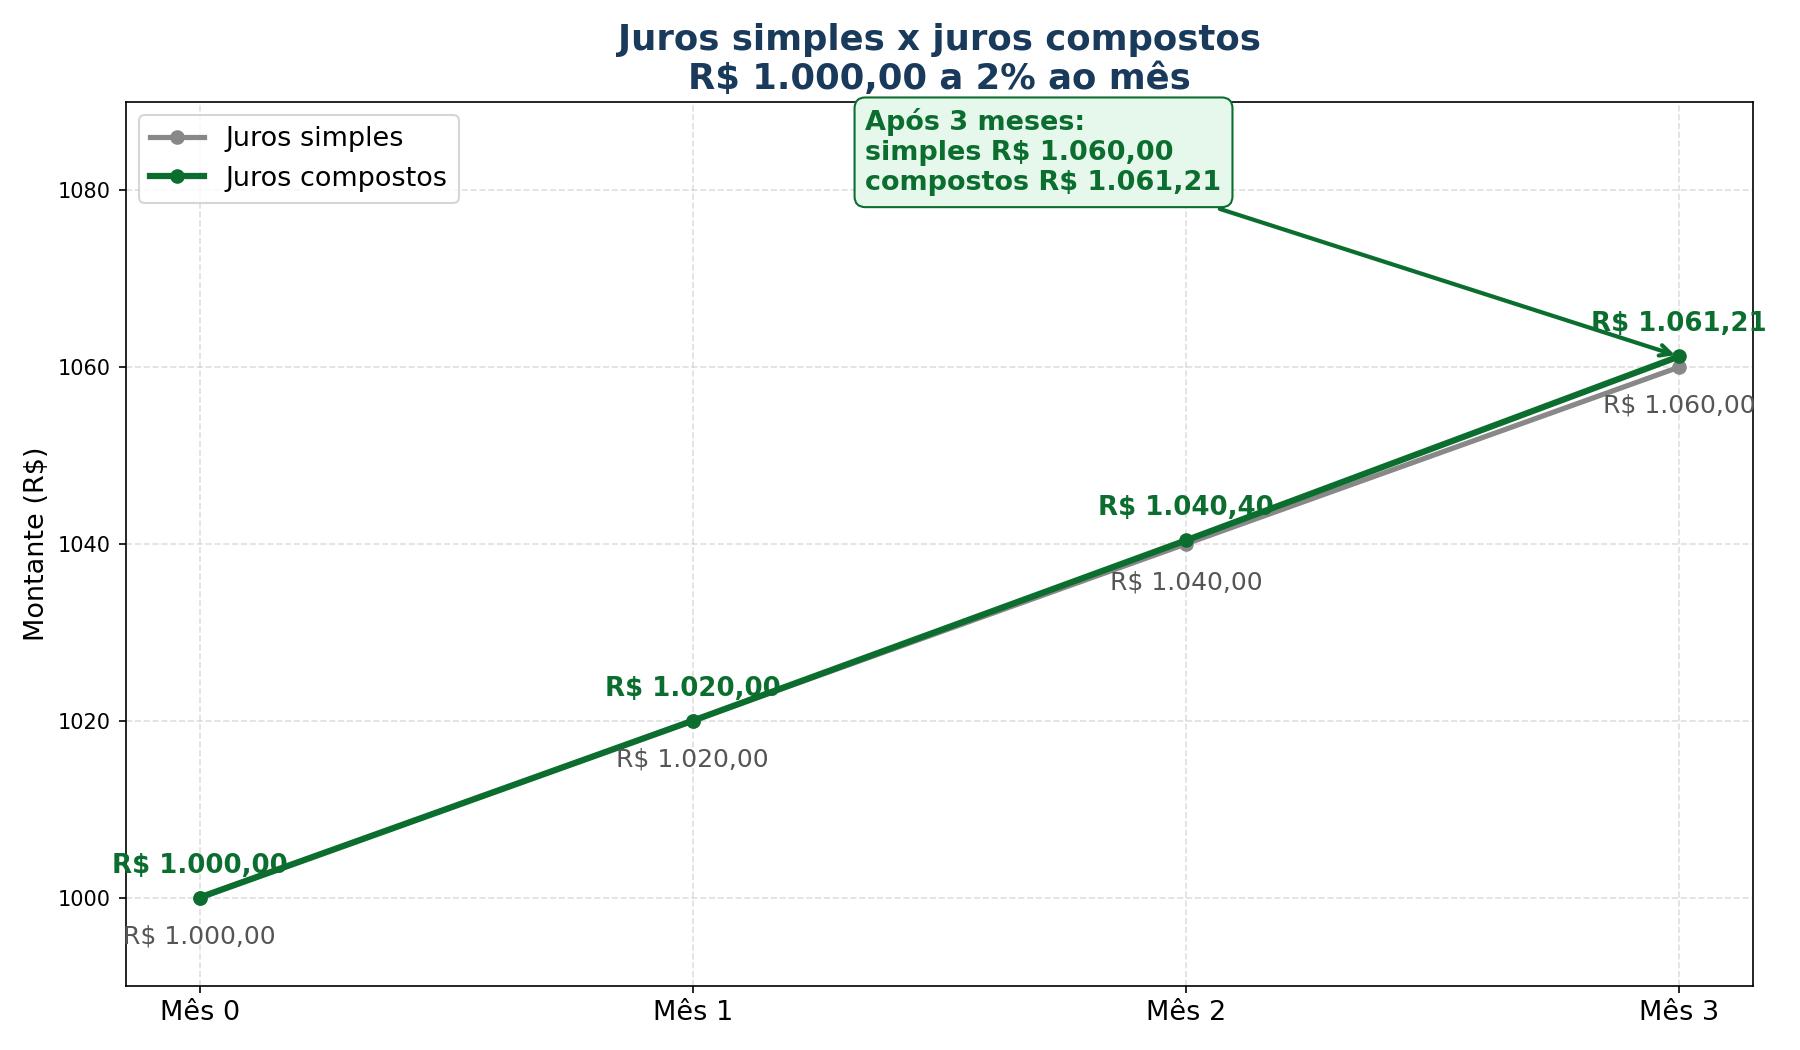
Nos juros simples, o juro de cada período é sempre calculado sobre o capital inicial. No mesmo exemplo, o juro mensal seria sempre R$ 20,00, e após 3 meses o montante seria R$ 1.060,00, com juros totais de R$ 60,00. Nos compostos, o montante final é R$ 1.061,21, com juros totais de R$ 61,21 — apenas R$ 1,21 a mais em 3 meses, mas a diferença cresce com o tempo e com a taxa. Em prazos longos, como um financiamento de 30 anos ou uma dívida de cartão, essa diferença vira uma fortuna. Por isso as provas adoram comparar os dois regimes.
Outra ideia importante: o fator de crescimento mensal é \( 1 + i \). Com taxa de 2% ao mês, \( i = 0,02 \) e o fator é \( 1,02 \). Multiplicar o montante por 1,02 a cada mês é o mesmo que somar 2% a ele. Depois de \( t \) meses, o fator acumulado é \( 1,02^t \). É daí que vem a fórmula: cada mês multiplica o valor anterior por \( (1+i) \), então, após \( t \) períodos, o capital inicial foi multiplicado \( t \) vezes por esse fator.
A fórmula do montante e do juro
A fórmula do montante em juros compostos é:
\[ M = C(1+i)^t \]
Em que \( M \) é o montante (capital + juros), \( C \) é o capital inicial, \( i \) é a taxa de juros por período, escrita em decimal, e \( t \) é o número de períodos. O juro total é:
\[ J = M – C \]
Vamos aplicar ao exemplo principal, passo a passo. Capital \( C = 1000 \), taxa \( i = 2\% = 0,02 \) ao mês, tempo \( t = 3 \) meses. Primeiro, o fator: \( 1 + i = 1,02 \). Depois, as potências: \( 1,02^2 = 1,0404 \) e \( 1,02^3 = 1,0404 \times 1,02 = 1,061208 \). Então \( M = 1000 \times 1,061208 = 1061,208 \), ou seja, R$ 1.061,21, arredondando para os centavos. O juro é \( J = 1061,21 – 1000 = 61,21 \), ou seja, R$ 61,21. Conferência mês a mês: R$ 1.000,00, depois R$ 1.020,00, depois R$ 1.040,40, depois R$ 1.061,21 — bate com a fórmula.
Segundo exemplo resolvido, com taxa maior. Um capital de R$ 2.000,00 é aplicado a 5% ao mês, com juros compostos, por 2 meses. Qual é o montante? Passo 1: \( i = 0,05 \), fator \( 1,05 \). Passo 2: \( 1,05^2 = 1,1025 \). Passo 3: \( M = 2000 \times 1,1025 = 2205 \). Resposta: R$ 2.205,00, com juros de R$ 205,00. Conferência mês a mês: R$ 2.000,00, depois \( 2000 \times 1,05 = 2100 \), depois \( 2100 \times 1,05 = 2205 \), correto. Repare que, nos juros simples, o montante seria \( 2000 + 2 \times 100 = 2200 \); nos compostos, são R$ 5,00 a mais já no segundo mês.
Terceiro exemplo, invertendo a pergunta: em quantos meses um capital dobra a 10% ao mês, com juros compostos? Queremos \( M = 2C \), ou seja, \( 2C = C \times 1,1^t \), logo \( 1,1^t = 2 \). Testando potências: \( 1,1^7 = 1,9487171 \) e \( 1,1^8 = 2,1435888 \). Então o capital dobra entre o 7º e o 8º mês, mais perto de 7 meses e 4 dias (pela conta exata com logaritmo, cerca de 7,27 meses). Na prova, quando o tempo não é inteiro, testar potências vizinhas costuma bastar — e mostra que você entendeu o mecanismo.
Taxa equivalente: cuidado com a conversão
Uma taxa de 2% ao mês NÃO equivale a 24% ao ano nos juros compostos. Nos juros simples, bastaria multiplicar por 12, mas nos compostos é preciso usar a potência: a taxa anual equivalente é \( (1,02)^{12} – 1 \). Calculando: \( 1,02^{12} = 1,26824179… \), ou seja, cerca de 26,82% ao ano — bem mais que 24%. A diferença vem dos juros sobre juros acumulados ao longo dos 12 meses.
A regra geral da taxa equivalente é:
\[ 1 + i_{\text{maior}} = (1 + i_{\text{menor}})^n \]
Em que \( n \) é quantos períodos menores cabem em um período maior. Exemplos conferidos: 2% ao mês equivalem a \( 1,02^6 – 1 = 0,126162 \), ou seja, 12,62% ao semestre; e 2% ao mês equivalem a \( 1,02^2 – 1 = 0,0404 \), ou seja, 4,04% ao bimestre. No caminho inverso, uma taxa de 12,68% ao ano equivale a 1% ao mês, pois \( 1,01^{12} = 1,126825… \), cerca de 12,68%. E atenção: a taxa e o tempo precisam estar na mesma unidade antes de aplicar a fórmula — se a taxa é mensal, o tempo deve estar em meses.
Outro erro clássico é confundir taxa nominal com taxa efetiva. Se um anúncio diz “24% ao ano, capitalizados mensalmente”, a taxa mensal é \( 24\% \div 12 = 2\% \) ao mês, mas a taxa efetiva anual é 26,82%, como calculado acima. É por isso que o custo real de um financiamento costuma ser maior do que a taxa anunciada sugere — e por isso o ENEM gosta de cobrar essa leitura crítica.
Juros compostos no dia a dia: investimento, dívida e desconto
Nos investimentos, os juros compostos trabalham a seu favor: quanto mais tempo o dinheiro fica aplicado, maior o efeito da curva. Um exemplo: R$ 5.000,00 aplicados a 1% ao mês, com juros compostos, por 12 meses, viram \( M = 5000 \times 1,01^{12} \). Como \( 1,01^{12} = 1,126825 \), o montante é \( 5000 \times 1,126825 = 5634,13 \), ou seja, R$ 5.634,13, com juros de R$ 634,13. Nos juros simples, seriam apenas R$ 600,00 de juros. A diferença de R$ 34,13 parece pequena em um ano, mas em 10 anos ela se multiplica muitas vezes.
Nas dívidas, o mesmo mecanismo trabalha contra quem deve. O rotativo do cartão de crédito, com taxas que passam de 10% ao mês, faz uma dívida dobrar em cerca de 7 meses, como vimos no exemplo a 10% ao mês. É por isso que pagar só o mínimo da fatura é tão perigoso: o saldo devedor cresce em curva, e cada mês o juro incide sobre um valor maior. Questões do ENEM frequentemente trazem esse contexto, pedindo o montante após alguns meses ou a comparação entre duas formas de pagamento.
Os juros compostos também aparecem “ao contrário”, na depreciação e no desconto. Se um carro de R$ 60.000,00 desvaloriza 10% ao ano, após 2 anos seu valor é \( 60000 \times 0,9^2 = 60000 \times 0,81 = 48600 \), ou seja, R$ 48.600,00. O fator aqui é \( 1 – 0,10 = 0,90 \), menor que 1, porque o valor cai. É a mesma fórmula, com taxa negativa — e a mesma ideia de multiplicação período a período.
Tabela 1: o exemplo principal mês a mês (R$ 1.000,00 a 2% ao mês, juros compostos)
| Mês | Cálculo | Montante | Juro do mês |
|---|---|---|---|
| 0 | Capital inicial | R$ 1.000,00 | — |
| 1 | 1.000,00 × 1,02 | R$ 1.020,00 | R$ 20,00 |
| 2 | 1.020,00 × 1,02 | R$ 1.040,40 | R$ 20,40 |
| 3 | 1.040,40 × 1,02 | R$ 1.061,21 | R$ 20,81 |
| Total | \( M = 1000 \times 1,02^3 = 1000 \times 1,061208 \) | R$ 1.061,21 | R$ 61,21 |
Tabela 2: juros simples x juros compostos (R$ 1.000,00 a 2% ao mês)
| Prazo | Juros simples | Juros compostos | Diferença |
|---|---|---|---|
| 1 mês | R$ 1.020,00 | R$ 1.020,00 | R$ 0,00 |
| 2 meses | R$ 1.040,00 | R$ 1.040,40 | R$ 0,40 |
| 3 meses | R$ 1.060,00 | R$ 1.061,21 | R$ 1,21 |
| 6 meses | R$ 1.120,00 | R$ 1.126,16 | R$ 6,16 |
| 12 meses | R$ 1.240,00 | R$ 1.268,24 | R$ 28,24 |
Conferência da tabela 2: nos juros simples, \( M = 1000 \times (1 + 0,02t) \); em 12 meses, \( 1000 \times 1,24 = 1240 \). Nos compostos, \( 1,02^6 = 1,126162 \), logo R$ 1.126,16 em 6 meses, e \( 1,02^{12} = 1,268242 \), logo R$ 1.268,24 em 12 meses. Repare como a diferença cresce: R$ 0,00, R$ 0,40, R$ 1,21, R$ 6,16, R$ 28,24 — a curva acelera, a reta não.
Mapa mental
- Juros compostos: juros sobre o valor acumulado (“juros sobre juros”); o montante cresce em curva.
- Fórmulas: \( M = C(1+i)^t \); \( J = M – C \); fator de crescimento \( (1+i) \); taxa equivalente \( 1 + i_{\text{maior}} = (1 + i_{\text{menor}})^n \).
- Exemplo-guia: R$ 1.000,00 a 2% ao mês, 3 meses → R$ 1.020,00; R$ 1.040,40; R$ 1.061,21; juros de R$ 61,21.
- Simples x compostos: nos simples, o juro é sempre sobre o capital inicial; nos compostos, sobre o montante acumulado; em 1 período, os dois dão o mesmo valor.
- Taxa equivalente: 2% ao mês = 12,62% ao semestre = 26,82% ao ano; nunca basta multiplicar a taxa.
- Aplicações: investimentos, financiamentos, dívidas no cartão, crescimento populacional, depreciação (fator menor que 1).
- Cuidados: taxa em decimal; taxa e tempo na mesma unidade; arredondar só no final.
SAQ — Perguntas curtas de revisão
- O que são juros compostos? São juros calculados sobre o valor acumulado em cada período, de modo que os juros de um período passam a render nos períodos seguintes.
- Qual é a fórmula do montante em juros compostos? \( M = C(1+i)^t \), em que \( M \) é o montante, \( C \) é o capital, \( i \) é a taxa por período em decimal e \( t \) é o número de períodos.
- Como se calcula o juro total? Pela diferença entre o montante e o capital: \( J = M – C \).
- Quanto rende R$ 1.000,00 a 2% ao mês, com juros compostos, em 3 meses? Montante de R$ 1.061,21 e juros de R$ 61,21, passando por R$ 1.020,00 e R$ 1.040,40.
- Qual é a diferença entre juros simples e juros compostos? Nos simples, o juro de cada período incide sempre sobre o capital inicial; nos compostos, incide sobre o montante acumulado, por isso o juro mensal cresce.
- Por que 2% ao mês não equivalem a 24% ao ano nos juros compostos? Porque a taxa anual equivalente usa a potência: \( 1,02^{12} – 1 = 26,82\% \) ao ano, maior que 24%.
- Em quantos períodos os juros simples e os compostos dão o mesmo montante? Em apenas 1 período, pois ainda não houve acumulação de juros para render de novo.
- Como fica a fórmula quando há depreciação? O fator passa a ser menor que 1, como \( 0,90 \) para uma queda de 10% por período: \( M = C \times 0,90^t \).
Questões comentadas
- Questão 1. Uma estudante aplica R$ 1.000,00 em uma poupança que rende 2% ao mês, com juros compostos. Qual será o montante após 3 meses?
A) R$ 1.060,00
B) R$ 1.061,21
C) R$ 1.040,40
D) R$ 1.080,00
E) R$ 1.120,00
Gabarito: B. Comentário: \( M = 1000 \times 1,02^3 \). Como \( 1,02^2 = 1,0404 \) e \( 1,02^3 = 1,061208 \), temos \( M = 1000 \times 1,061208 = 1061,208 \), ou seja, R$ 1.061,21. A alternativa A é o valor dos juros simples, armadilha clássica; C é o montante após apenas 2 meses. - Questão 2. Um capital de R$ 2.000,00 é aplicado a 5% ao mês, com juros compostos, por 2 meses. Qual é o valor dos juros obtidos?
A) R$ 200,00
B) R$ 205,00
C) R$ 210,00
D) R$ 2.205,00
E) R$ 100,00
Gabarito: B. Comentário: \( M = 2000 \times 1,05^2 = 2000 \times 1,1025 = 2205 \). Os juros são \( J = 2205 – 2000 = 205 \), ou seja, R$ 205,00. A alternativa A é o juro simples (R$ 100,00 por mês, duas vezes); D é o montante, não o juro. - Questão 3. Qual é a taxa anual equivalente a 2% ao mês, em regime de juros compostos?
A) 24,00%
B) 26,82%
C) 12,62%
D) 2,00%
E) 20,00%
Gabarito: B. Comentário: a taxa equivalente é \( 1,02^{12} – 1 = 1,268242 – 1 = 0,268242 \), ou seja, cerca de 26,82% ao ano. A alternativa A vale apenas nos juros simples; C é a taxa semestral equivalente. - Questão 4. Sobre R$ 1.000,00 aplicados a 2% ao mês, qual é a diferença entre o montante com juros compostos e o montante com juros simples após 3 meses?
A) R$ 0,00
B) R$ 0,40
C) R$ 1,21
D) R$ 20,00
E) R$ 61,21
Gabarito: C. Comentário: com juros compostos, o montante é R$ 1.061,21; com juros simples, \( 1000 \times (1 + 0,06) = 1060 \), ou seja, R$ 1.060,00. A diferença é \( 1061,21 – 1060,00 = 1,21 \), ou seja, R$ 1,21. A alternativa B é a diferença após 2 meses. - Questão 5. Um aparelho que custava R$ 3.000,00 desvaloriza 10% ao ano. Qual será seu valor após 2 anos, considerando a desvalorização composta?
A) R$ 2.700,00
B) R$ 2.430,00
C) R$ 2.400,00
D) R$ 3.300,00
E) R$ 2.100,00
Gabarito: B. Comentário: o fator anual é \( 0,90 \). Após 2 anos, \( V = 3000 \times 0,90^2 = 3000 \times 0,81 = 2430 \), ou seja, R$ 2.430,00. A alternativa A considera apenas 1 ano; C é o resultado de descontar 10% duas vezes sobre o valor original, sem composição. - Questão 6. Um investidor aplica R$ 5.000,00 a 1% ao mês, com juros compostos, por 12 meses. Sabendo que \( 1,01^{12} = 1,126825 \), qual é o montante aproximado ao final do período?
A) R$ 5.600,00
B) R$ 5.634,13
C) R$ 5.126,83
D) R$ 6.000,00
E) R$ 5.050,00
Gabarito: B. Comentário: \( M = 5000 \times 1,126825 = 5634,125 \), ou seja, aproximadamente R$ 5.634,13. A alternativa A corresponde aos juros simples (R$ 600,00 de juros); E é o montante de apenas 1 mês.
Dica do professor
Antes de aplicar a fórmula, faça sempre a conta mês a mês nos dois ou três primeiros períodos. Isso revela se a taxa está em decimal, se o tempo está na unidade certa e se o resultado faz sentido — e ainda serve de conferência para a potência. Na prova, quando o enunciado der a potência pronta (como \( 1,01^{12} = 1,126825 \)), use o valor dado sem recalcular: é um presente do examinador, não uma armadilha. E lembre-se: para revisar os fundamentos, vale voltar às matérias de Matemática da sala de estudo.
Atenção/cuidado
Os erros mais comuns em juros compostos são: usar a taxa em porcentagem na fórmula (2 em vez de 0,02); misturar unidades, como taxa mensal com tempo em anos; multiplicar a taxa para converter períodos, em vez de usar a potência; e arredondar os valores intermediários, o que distorce os centavos finais — arredonde só no final. Outro deslize é confundir montante com juro: o gabarito pode pedir um e o estudante entregar o outro. Leia o enunciado até o fim e confira se a pergunta é sobre \( M \), sobre \( J \) ou sobre o tempo.
Conexão com outras áreas
Os juros compostos são uma aplicação direta da função exponencial, porque o montante segue a lei \( M(t) = C(1+i)^t \), com a variável no expoente. Em Biologia, o mesmo modelo descreve o crescimento de bactérias e de populações; em Física, aparece no decaimento radioativo com fator menor que 1; em Geografia e Atualidades, ajuda a interpretar crescimento populacional e inflação acumulada. Dominar os juros compostos, portanto, é dominar um pedaço da função exponencial com aplicação imediata na vida financeira.
Incidência
Incidência: 🔥 Quente. Juros compostos aparecem com frequência no ENEM e nos vestibulares, quase sempre em contextos de financiamento, investimento ou dívida, muitas vezes comparados aos juros simples ou pedindo a taxa equivalente. Vale revisar junto com função exponencial, porcentagem e potências.